在一会儿“断档”后,近期转债新券复原供给。从上市后的进展来看,新券已经火爆,一周的涨幅进步50%。不外尊龙体育网,由于转债新券中签率,抢权配售政策又有其局限性,刎颈知音的转债打新价值有限。业内以为,新券上市后的二级商场交游相同蕴含契机,次新券稀缺性仍存。
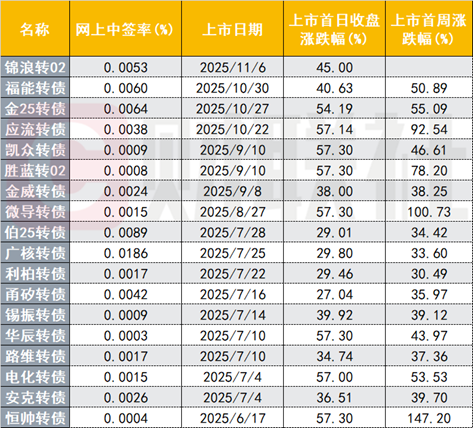
9月至10月转债新券供给出现了约一个月的“断档”,10月下旬以来,新一批转债上市。新券上市连接了本年的火爆行情,上市首日涨幅不低于40%,首周涨幅不低于50%。以11月6日上市的锦浪转02为例,上市首日大涨45%,于今一周的涨幅进步51%。
图:下半年上市转债的中签率和行情进展
(云尔开端:Wind数据,财联社整理)
把柄兴证固收接头团队的统计,2025年以来上市新券的收益进展优于历史平均水平。本年新券上市后累计收益与逾额收益中位数抓续为正,且显赫高于历史上市新券的合座收益水平。以上市第二日收盘价当作买入价、上市第十一日收盘价当作卖出价,前10个交游日内平均单只新债的累计收益率为7.39%,相对中证转债的逾额收益则达到7.21%。
华西宏不雅固收团队指出,鉴于转债商场供需失衡,新券价钱合座防守高位。新券凝华流动性的才调重叠强赎压力较低,使得次新券估值合座处于较高水平。
不外,极低的新券中签率使得转债打新政策价值有限。从下半年转债新券的中签率来看,最低者不及0.001%。尽管10月以来上市的4只转债中签率有所回升,但已经不及0.01%。
兴证固收接头团队分析,打新收益笃定性高,但过低的获配金额使得打新政策价值不大。打新中签率低的主要原因在于原鼓舞优先配售比例高,网下和网上打新额度有限。2021年以来,大鼓舞配售意愿抓续增强,2024年大鼓舞足额配售比例高达90%。另外,信用申购机制无需预缴资金,海量投资者参与导致中签率极低。
在转债打新难度加大的布景下,为擢升转债打新的告捷率,抢权配售成为投资者可行的政策。抢权配售是指投资者在原鼓舞股权登记日收盘前买入正股,以获取转债新券的优先认购权,一般认购比例上限为其抓股比例。
华西证券宏不雅固收团队以为,抢权配售是相对可行的主义之一,且牛市环境下该政策的容错率会加多。但需要难忘的是,抢权政策决定收益的中枢是正股收益,而非直不雅意旨上的转债打新收益。由于转债收益并不可消散正股潜在的波动亏本,更多是精雕细琢的作用,因此是否遴荐抢权政策仍需计划正股禀赋及短期强度。
在阅历10月以来的漂泊篡改后,近期转债商地方座又有所回暖。当天,中证转债指数一度飞腾进步1%,冲击前高495.10点。
关于未中签或但愿博取更多收益的投资者,兴证固收接头团队指出,新券上市后的二级商场交游相同蕴含契机。接头到上市后转债在10个交游日内的累计收益时常抓续走高,且在牛市阶段,收益特征进展愈加隆起,因此投资者更需要在上市初期就积极柔软二级商场的参与契机。
由于上市以后受到热捧,次新券的价钱与估值大齐不低,下半年转债上市一周的价钱基本在140元以上。
华西证券宏不雅固收团队以为,新券很难出现相配合意的价位结构,如若热烈看好个券基本面,需要擢升估值容忍度。同期尊龙体育网,转债后续供给仍然相对徐徐,新券乃至次新券的稀缺性或将已经存在。